

Personal Loan or Credit Card: અચાનક પૈસાની જરૂર પડે તો લોન લેવી કે ક્રેડિટ કાર્ડ વાપરવું
અચાનક ખર્ચ આવે ત્યારે પ્રી-અપ્રૂવ્ડ પર્સનલ લોન અને ક્રેડિટ કાર્ડ મદદરૂપ બની શકે છે. કયો વિકલ્પ સસ્તો પડશે તે જરૂરી રકમ, વ્યાજ, અન્ય ચાર્જ અને તમે કેટલા સમયમાં પૈસા પરત કરી શકશો તેના પર આધાર રાખે છે.
Kuberanow DeskPublished On : 18 Nov 2026
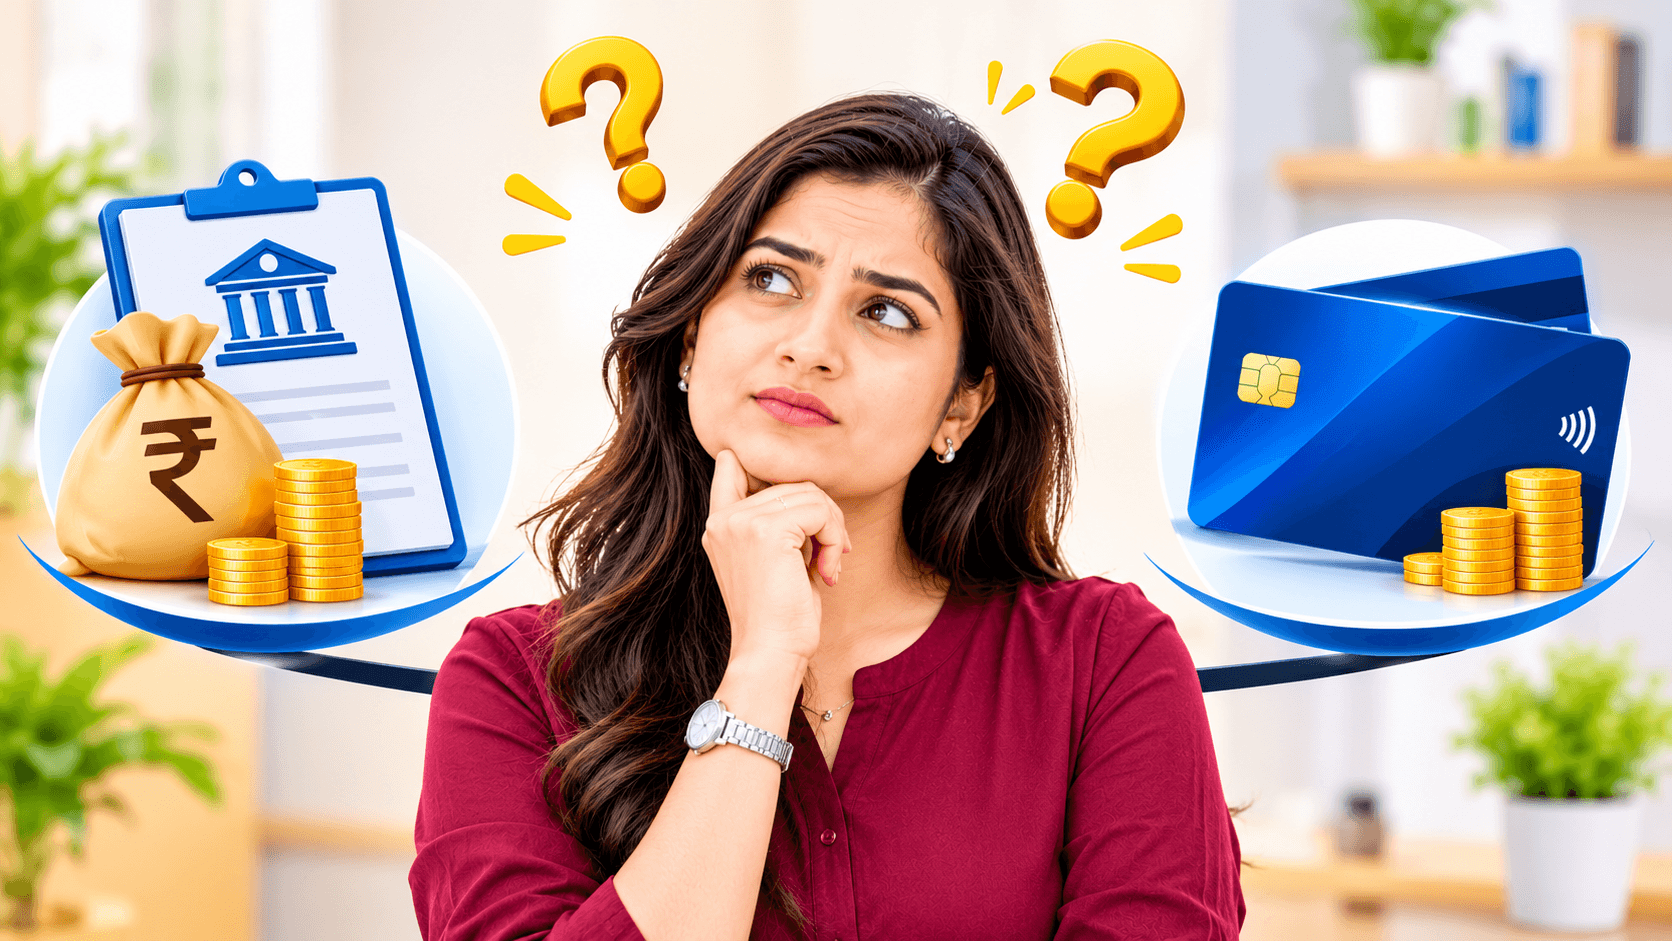
Personal Loan or Credit Card: પરિવારમાં કોઈને અચાનક હોસ્પિટલમાં દાખલ કરવું પડે, ઘરમાં મોટું સમારકામ આવે કે નોકરી છૂટી જાય ત્યારે સૌથી પહેલી ચિંતા પૈસાની વ્યવસ્થાની હોય છે. બચત પૂરતી ન હોય તો પ્રી-અપ્રૂવ્ડ પર્સનલ લોન અને ક્રેડિટ કાર્ડ તાત્કાલિક સહારો બની શકે છે. જોકે, ઝડપથી મળતા પૈસા પાછળ કેટલું વ્યાજ અને કેટલા ચાર્જ ચૂકવવા પડશે, તેનો હિસાબ કર્યા પછી જ વિકલ્પ પસંદ કરવો જરૂરી છે. બંને સુવિધાઓથી તાત્કાલિક ખર્ચ પહોંચી શકાય છે, પરંતુ તેમની ચુકવણીની રીત અને કુલ ખર્ચ અલગ હોય છે. કેટલી રકમની જરૂર છે અને તે કેટલા સમયમાં પરત ચૂકવી શકાશે, તેના આધારે યોગ્ય પસંદગી થઈ શકે છે.
પ્રી-અપ્રૂવ્ડ લોનમાં હપ્તાની સુવિધા
બેન્કો સામાન્ય રીતે હાલના ગ્રાહકોના ક્રેડિટ સ્કોર, અગાઉની ચુકવણી અને બેન્ક સાથેના વ્યવહારને આધારે પ્રી-અપ્રૂવ્ડ પર્સનલ લોનની ઓફર આપે છે. પ્રાથમિક તપાસ અગાઉથી થયેલી હોવાથી સામાન્ય પર્સનલ લોનની સરખામણીએ મંજૂરી ઝડપથી મળી શકે છે. લોનનો વ્યાજદર ગ્રાહકની આવક, ધિરાણપાત્રતા, જરૂરી રકમ અને બેન્કની નીતિ પર આધારિત હોય છે. તેમાં પ્રોસેસિંગ ફી, કર અને અન્ય લાગુ ચાર્જ ઉમેરાતાં કુલ ખર્ચ વધે છે. દર મહિને નક્કી હપ્તો ભરવાનો હોવાથી ઘરનું બજેટ ગોઠવવામાં સરળતા રહે છે. લોન ક્યારે પૂરી થશે તેનો પણ ખ્યાલ રહે છે. મોટી રકમની જરૂર હોય અને ચુકવણી માટે વધુ સમય જોઈતો હોય ત્યારે આ વિકલ્પ ઉપયોગી બની શકે છે.
નાની ખરીદી માટે કાર્ડ ઉપયોગી
ઓછી રકમનો તાત્કાલિક ખર્ચ હોય અને નિયત તારીખ સુધીમાં આખું બિલ ચૂકવી શકાય તેમ હોય તો ક્રેડિટ કાર્ડ ઉપયોગી બની શકે છે. શરતોને આધીન મળતા વ્યાજમુક્ત સમયગાળામાં સંપૂર્ણ બિલ ભરવાથી પાત્ર ખરીદી પર વ્યાજ ચૂકવવું પડતું નથી. પરંતુ બિલની રકમ બાકી રાખવામાં આવે તો ખર્ચ વધી શકે છે. ક્રેડિટ કાર્ડના બાકી લેણા પર સામાન્ય રીતે પર્સનલ લોન કરતાં ઊંચું વ્યાજ લાગે છે. તેથી ચુકવણી લંબાતી જાય તેમ દેવાનો બોજ પણ વધી શકે છે.
રોકડ ઉપાડ અને EMIના ચાર્જ તપાસો
ક્રેડિટ કાર્ડથી રોકડ ઉપાડવી ખાસ કરીને મોંઘી પડી શકે છે. બેન્કો સામાન્ય રીતે રોકડ ઉપાડ્યાની તારીખથી જ વ્યાજ ગણવાનું શરૂ કરે છે અને અલગથી ઉપાડ ફી પણ વસૂલે છે. કેટલીક બેન્કો મોટા ક્રેડિટ કાર્ડ બિલને હપ્તામાં ફેરવવાની સુવિધા આપે છે. તેનાથી એકસાથે મોટી રકમ ભરવાનું ટાળી શકાય છે. જોકે, આ સુવિધા લેતાં પહેલાં વ્યાજ, પ્રોસેસિંગ ફી અને હપ્તામાં ફેરવવાના ચાર્જ તપાસવા જરૂરી છે.
કુલ ચુકવણીનો હિસાબ મહત્વનો
મોટી રકમની જરૂર હોય અને તેને ટૂંકા સમયમાં પરત ચૂકવવી શક્ય ન હોય તો પ્રી-અપ્રૂવ્ડ પર્સનલ લોન પ્રમાણમાં ઓછી ખર્ચાળ પડી શકે છે. બીજી તરફ, નાની ખરીદીનું સંપૂર્ણ બિલ સમયસર ભરી શકાય તો ક્રેડિટ કાર્ડનો વ્યાજમુક્ત સમયગાળો ફાયદાકારક બની શકે છે.
નિર્ણય લેતાં માત્ર જાહેરાતમાં દર્શાવેલો વ્યાજદર જોવો પૂરતો નથી. તમામ ફી, હપ્તાની મુદત અને અંતે ચૂકવવાની કુલ રકમ સરખાવવી જોઈએ. બેન્કે અગાઉથી લોનની ઓફર આપી હોય તો પણ તેની શરતો સસ્તી જ હશે એવું માની શકાય નહીં. તાત્કાલિક રાહત આપતું ઉધાર આગળના મહિનાઓના ઘરખર્ચ પર કેટલો બોજ નાખશે, તે ધ્યાનમાં રાખવું જરૂરી છે.
આ પણ વાંચો: Music Economy: ભારતમાં સંગીતથી ₹17,400 કરોડનું આર્થિક મૂલ્ય સર્જાયું, છતાં સર્જકોની કમાણી કેમ મુશ્કેલીમાં
આ પણ જુઓ:
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read
બેંક ડૂબી જાય કે બંધ થાય તો તમારા પૈસાનું શું થશે? જાણો 90-દિવસના નિયમની સંપૂર્ણ વિગત
લોન લેનારાઓ માટે ઝટકો! RBI 2027 સુધીમાં રેપો રેટમાં 0.75% નો વધારો કરી શકે છે
દરરોજ ₹333 બચાવીને બનાવો ₹17 લાખનું ભંડોળ, જાણો પોસ્ટ ઓફિસની આ ખાસ યોજના
સોનું 25% સસ્તું, છતાં Gold ETFમાં ₹49,399 કરોડનું રોકાણ; રોકાણકારોને કેમ છે ETF પર ભરોસો
સોનું ખરીદતા પહેલા સાવધાન! 81%થી વધુ જ્વેલરી દુકાનોની છેલ્લા 5 વર્ષથી તપાસ નહીં, CAGનો રિપોર્ટ
Gold Loan Boom: સોના સામે લોન લેવાનો ટ્રેન્ડ વધ્યો, આંકડો ₹23.3 લાખ કરોડને પાર
નોકરી છોડ્યા પછી PF ખાતા પર વ્યાજ ક્યારે બંધ થાય છે? જાણો EPF સંબંધિત 8 સૌથી મહત્વપૂર્ણ નિયમો
નવેમ્બરમાં કઈ સરકારી બેંક FD પર આપી રહી છે સૌથી વધુ વ્યાજ? રોકાણ કરતા પહેલા વ્યાજ દર તપાસો