

₹12 લાખ લમ્પ સમ કે ₹6,000 ની SIP: 15 વર્ષમાં કયું રોકાણ બનાવશે તમને વધુ અમીર
જો તમારી પાસે રોકાણ માટે 12 લાખ રૂપિયા છે, તો એકસાથે લમ્પ સમ રોકાણ કરવું કે દર મહિને 6 હજારની SIP કરવી? ચાલો સમજીએ બંનેના નફાનું સચોટ ગણિત.
desk@kuberanowPublished On : 14 Nov 2026
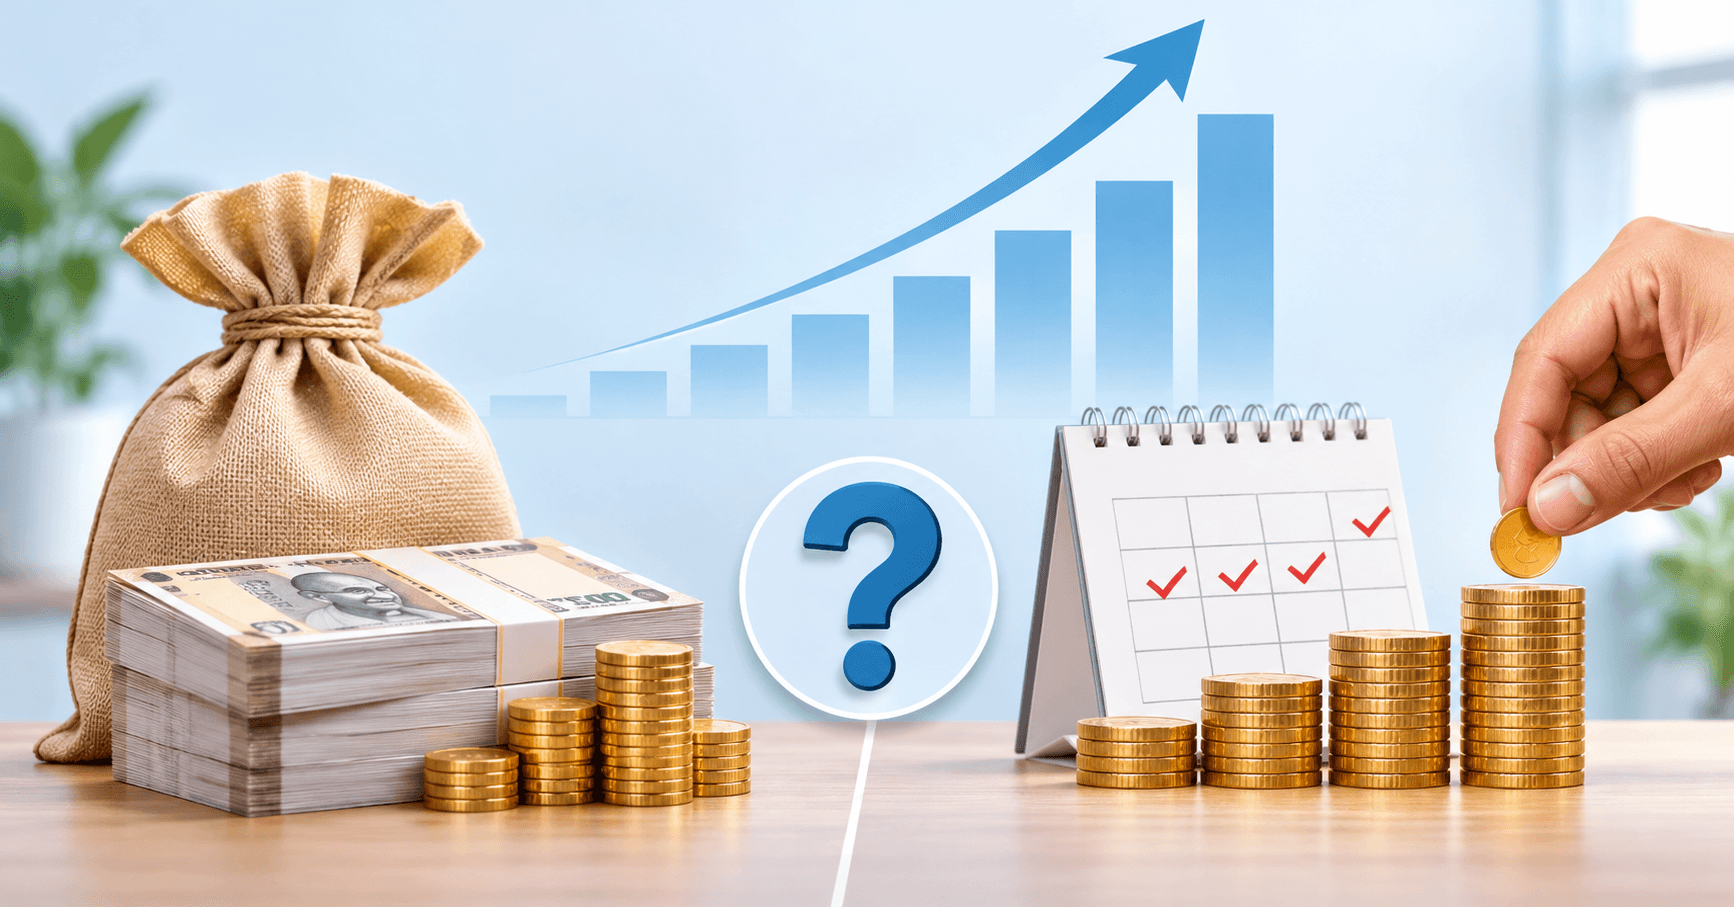
Mutual Funds SIP vs Lump Sum: રોકાણકારો માટે મ્યુચ્યુઅલ ફંડ લાંબા ગાળે એક મોટું ભંડોળ ઊભું કરવા માટેનો ખૂબ જ લોકપ્રિય, વિશ્વસનીય અને આકર્ષક વિકલ્પ બની ગયો છે. જ્યારે પણ યોગ્ય આર્થિક આયોજનની વાત આવે છે, ત્યારે રોકાણની બે મુખ્ય પદ્ધતિઓ સૌથી વધુ ચર્ચામાં રહેતી હોય છે: પહેલી પદ્ધતિ છે એકસાથે મોટી રકમનું રોકાણ (જેને લમ્પ સમ કહેવાય છે) અને બીજી પદ્ધતિ છે દર મહિને નાની રકમનું નિયમિત રોકાણ (જેને SIP અથવા સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન કહેવાય છે). જો તમારી પાસે 12 લાખ રૂપિયા બેંકમાં જમા પડ્યા હોય, તો શું તે પૂરેપૂરી રકમ એકસાથે શેરબજાર આધારિત ફંડમાં મૂકી દેવી હિતાવહ છે? કે પછી તેમાંથી દર મહિને 6,000 રૂપિયાની માસિક SIP શરૂ કરવી વધુ ફાયદાકારક રહેશે? 15 વર્ષના લાંબા ગાળા પછી આ બંને વિકલ્પો તમારા માટે કેટલા પૈસા એકઠા કરી શકે છે તેનું ગણિત સમજવું દરેક જાગૃત રોકાણકાર માટે ખૂબ જરૂરી છે.
રોકાણની રકમ અને પદ્ધતિ વચ્ચેનો મૂળભૂત તફાવત
સૌથી પહેલાં બંને વિકલ્પોના કામ કરવાની પદ્ધતિના તફાવતને સમજીએ. લમ્પ સમ રોકાણ હેઠળ, રોકાણકાર પોતાના 12 લાખ રૂપિયા એક જ વારમાં મ્યુચ્યુઅલ ફંડમાં જમા કરી દે છે અને તેને 15 વર્ષના લાંબા સમય સુધી બજારમાં રહેવા દે છે. આ સમયગાળા દરમિયાન તેમને વચ્ચે કોઈ નવું કે વધારાનું રોકાણ કરવાની જરૂર રહેતી નથી.
બીજી તરફ, SIP નો વિકલ્પ પસંદ કરનાર વ્યક્તિ શરૂઆતમાં મોટી રકમ રોકવાને બદલે દર મહિને 6,000 રૂપિયા જમા કરે છે. જો આ સિલસિલો 15 વર્ષ સુધી સતત ચાલુ રહે, તો કુલ 180 હપ્તામાં રોકાણકાર દ્વારા 10.80 લાખ રૂપિયાનું કુલ રોકાણ થાય છે. આનો સીધો અર્થ એ છે કે બંને પદ્ધતિઓમાં રોકાયેલી કુલ રકમ સરખી નથી. લમ્પ સમ પસંદ કરનાર રોકાણકાર SIP કરનાર કરતાં 1.20 લાખ રૂપિયા વધુ રોકે છે. આ ઉપરાંત, સૌથી મોટો ફાયદો એ છે કે લમ્પ સમમાં પૂરેપૂરા 12 લાખ રૂપિયાને પૂરા 15 વર્ષ માટે ચક્રવૃદ્ધિ વ્યાજ (કમ્પાઉન્ડિંગ) કમાવવાનો મોકો મળે છે, જ્યારે SIP માં દરેક હપ્તાનો રોકાણ સમયગાળો અલગ-અલગ હોય છે (પહેલા હપ્તાને 15 વર્ષ મળે છે, જ્યારે છેલ્લા હપ્તાને માત્ર એક જ મહિનો મળે છે).
12 લાખના લમ્પ સમ રોકાણ પર 15 વર્ષે કેટલો નફો?
મ્યુચ્યુઅલ ફંડમાં રોકાણ બજારના જોખમોને આધીન હોય છે, તેથી તેમાં કોઈ ચોક્કસ કે ગેરંટીકૃત વળતરનો દાવો ક્યારેય કરી શકાતો નથી. પરંતુ, જો લાંબા ગાળે 8%, 10% અને 12% વાર્ષિક વળતરની અપેક્ષા રાખવામાં આવે, તો 15 વર્ષ પછી તમારું ફંડ કેટલું મોટું થઈ શકે છે તેના અંદાજિત આંકડા નીચે મુજબ છે:
8% વાર્ષિક વળતર પર: આશરે 39.68 લાખ રૂપિયા
10% વાર્ષિક વળતર પર: આશરે 53.45 લાખ રૂપિયા
12% વાર્ષિક વળતર પર: આશરે 71.95 લાખ રૂપિયા
6,000 ની માસિક SIP પર 15 વર્ષે કેટલો નફો?
હવે તે રોકાણકારની વાત કરીએ જે દર મહિને 6,000 રૂપિયાની SIP 15 વર્ષ સુધી કોઈ પણ વિક્ષેપ વિના ચાલુ રાખે છે. કુલ 10.80 લાખ રૂપિયાના રોકાણ સામે તેનું સંભવિત ભંડોળ આ મુજબ રહી શકે છે:
8% વાર્ષિક વળતર પર: આશરે 20.76 લાખ રૂપિયા
10% વાર્ષિક વળતર પર: આશરે 24.87 લાખ રૂપિયા
12% વાર્ષિક વળતર પર: આશરે 29.97 લાખ રૂપિયા
અંતિમ નિર્ણય: બંનેમાંથી કયો વિકલ્પ વધુ સારો છે?
આ બંને વિકલ્પોની સીધી સરખામણી કરીએ તો આંકડાઓ પરથી સ્પષ્ટ દેખાય છે કે લમ્પ સમ રોકાણ ત્રણેય ધારેલા વળતરના દરે ઘણું મોટું ભંડોળ આપે છે. ઉદાહરણ તરીકે, 10% ના વાર્ષિક વળતરના અંદાજ મુજબ, લમ્પ સમ રોકાણ લગભગ 53.45 લાખ રૂપિયાનું વિશાળ ભંડોળ ઊભું કરે છે, જ્યારે SIP લગભગ 24.87 લાખ રૂપિયા આપે છે. બંને વચ્ચે સીધો 28.58 લાખ રૂપિયાનો મોટો તફાવત જોવા મળે છે.
જો કે, અગાઉ જણાવ્યું તેમ આ કોઈ સમાન રકમની સરખામણી નથી. લમ્પ સમમાં શરૂઆતથી જ મોટી રકમ બજારમાં રોકાયેલી હોવાથી ચક્રવૃદ્ધિ નફાનો પૂરેપૂરો ફાયદો મળે છે. રોકાણકારે પોતાની આર્થિક સ્થિતિ અને જોખમ લેવાની ક્ષમતા મુજબ જ સાચો નિર્ણય લેવો જોઈએ. જો તમારી પાસે મોટી રકમ એકસાથે ઉપલબ્ધ ન હોય અથવા તમે બજારની મોટી વધઘટનું જોખમ ટાળવા માંગતા હોવ, તો SIP એ તમારા માટે શ્રેષ્ઠ અને સલામત માર્ગ છે. પરંતુ જો તમને ક્યાંકથી મોટી રકમ મળી હોય અને તમે નફાને મહત્તમ કરવા માંગતા હોવ તથા લાંબા સમય સુધી એ પૈસા ભૂલી જવા તૈયાર હોવ, તો લમ્પ સમ રોકાણ તમને અદ્ભુત પરિણામો આપી શકે છે. અહી દર્શાવેલા વળતરના આંકડા માત્ર અંદાજિત છે અને તેમાં કરવેરા કે અન્ય કપાતનો સમાવેશ થતો નથી, તે બાબત ધ્યાનમાં રાખવી પણ અત્યંત જરૂરી છે.
આ પણ વાંચોઃ Bank of Baroda FD Rates: BOB એ 555 દિવસની સ્પેશિયલ FD પર વધાર્યું વ્યાજ, જાણો નવા દર
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read
ICICI Bank Credit Card: 15 ડિસેમ્બરથી બદલાશે નિયમો, મફત મૂવી ટિકિટ અને વીમો બંધ
Nvidiaમાં કડાકાથી 13 ભારતીય મ્યુચ્યુઅલ ફંડ અને ETFને લાગ્યો કેટલો ઝાટકો
Gold Price Today: સોનાના ભાવમાં સતત ઘટાડો, જાણો તમારા શહેરમાં આજનો ભાવ
Bank of Baroda FD Rates: BOB એ 555 દિવસની સ્પેશિયલ FD પર વધાર્યું વ્યાજ, જાણો નવા દર
EPFO Joint Declaration: હવે ઘરે બેઠા સુધારો PFની ભૂલો, જાણો 5 સ્ટેપની સરળ પ્રક્રિયા
Best Investment Schemes: આ 7 સરાકરી અને બેંક યોજનામાં મળે છે 7.5% થી 8.60% સુધીનું તગડું વ્યાજ
Post Office TD: ₹1 લાખ, ₹3 લાખ અને ₹5 લાખ જમા કરવા પર કેટલું વ્યાજ મળશે? ગણતરી જુઓ
દિવાળી ભેટ અને રોકડ બોનસ: કઈ રકમ પર ટેક્સ લાગશે અને કઈ રહેશે કરમુક્ત? જાણો નિયમો