

બેન્ક ખાતામાંથી પૈસા કપાયા? ગભરાશો નહીં! RBIના આ નિયમથી મળશે પાછા
બેન્ક ખાતામાંથી પૈસા ઉપડી જાય તો તરત બેન્કને જાણ કરવી જરૂરી છે. RBIના નિયમો હેઠળ કેટલાક કિસ્સામાં ગ્રાહકની જવાબદારી શૂન્ય હોય છે અને બેન્કે 10 કાર્યકારી દિવસમાં પ્રોવિઝનલ ક્રેડિટ આપવી પડે છે.
kuberanow deskPublished On : 31 Oct 2026
RBI RULES : તમારા બેન્ક ખાતામાંથી અચાનક એવા પૈસા કપાઈ જાય જે તમે પોતે ટ્રાન્સફર કે ઉપાડ્યા જ ન હોય, તો તેનો અર્થ એ નથી કે આખું નુકસાન તમારે જ સહન કરવું પડશે. RBIએ અનધિકૃત ઇલેક્ટ્રોનિક બેન્કિંગ ટ્રાન્ઝેક્શન માટે ગ્રાહકોની જવાબદારી નક્કી કરવા અને રિફંડની પ્રક્રિયા માટે નિયમો બનાવ્યા છે. જોકે કેટલા પૈસા પાછા મળશે તે ફ્રોડ કેવી રીતે થયો અને ગ્રાહકે બેન્કને કેટલી ઝડપથી જાણ કરી તેના પર આધાર રાખે છે.
ખાતામાંથી પૈસા કપાય તો સૌપ્રથમ શું કરવું?
જો તમે કોઈ અનધિકૃત ટ્રાન્ઝેક્શન જોશો તો સૌથી પહેલાં તમારી બેન્કને તરત જાણ કરો. બેન્કની અધિકૃત કસ્ટમર કેર, મોબાઇલ એપ, વેબસાઇટ અથવા શાખા મારફતે ફરિયાદ કરી શકાય છે. સાથે જ બેન્ક પાસેથી ફરિયાદનો રેફરન્સ અથવા ફરિયાદ નંબર જરૂર લો. અનધિકૃત ટ્રાન્ઝેક્શનનો SMS, ઈ-મેઇલ, બેન્ક સ્ટેટમેન્ટ અને સ્ક્રીનશોટ પણ સાચવી રાખો. જો મામલો ડિજિટલ અથવા ઓનલાઈન ફ્રોડનો હોય તો 1930 સાયબર ક્રાઇમ હેલ્પલાઇન પર પણ ફરિયાદ કરવી ઉપયોગી છે.
કયા કિસ્સામાં ગ્રાહકની જવાબદારી શૂન્ય હોય છે?
જો અનધિકૃત ટ્રાન્ઝેક્શન બેન્કની બેદરકારી, ખામી અથવા સિસ્ટમની ભૂલને કારણે થયું હોય, તો RBIના નિયમો હેઠળ ગ્રાહકની જવાબદારી શૂન્ય રહે છે. આવા કિસ્સામાં ગ્રાહકની જવાબદારી નક્કી કરવા માટે માત્ર ફરિયાદ કરવામાં કેટલો સમય લાગ્યો તે આધાર બની શકતું નથી. જો ફ્રોડમાં ન તો બેન્કની ભૂલ હોય અને ન તો ગ્રાહકની, પરંતુ કોઈ થર્ડ-પાર્ટી બ્રિચને કારણે અનધિકૃત ટ્રાન્ઝેક્શન થયું હોય અને ગ્રાહક બેન્ક તરફથી ટ્રાન્ઝેક્શનની માહિતી મળ્યા બાદ 3 કાર્યકારી દિવસમાં જાણ કરે, તો પણ ગ્રાહકની જવાબદારી શૂન્ય રહે છે.
4થી 7 કાર્યકારી દિવસમાં ફરિયાદ કરો તો કેટલી જવાબદારી?
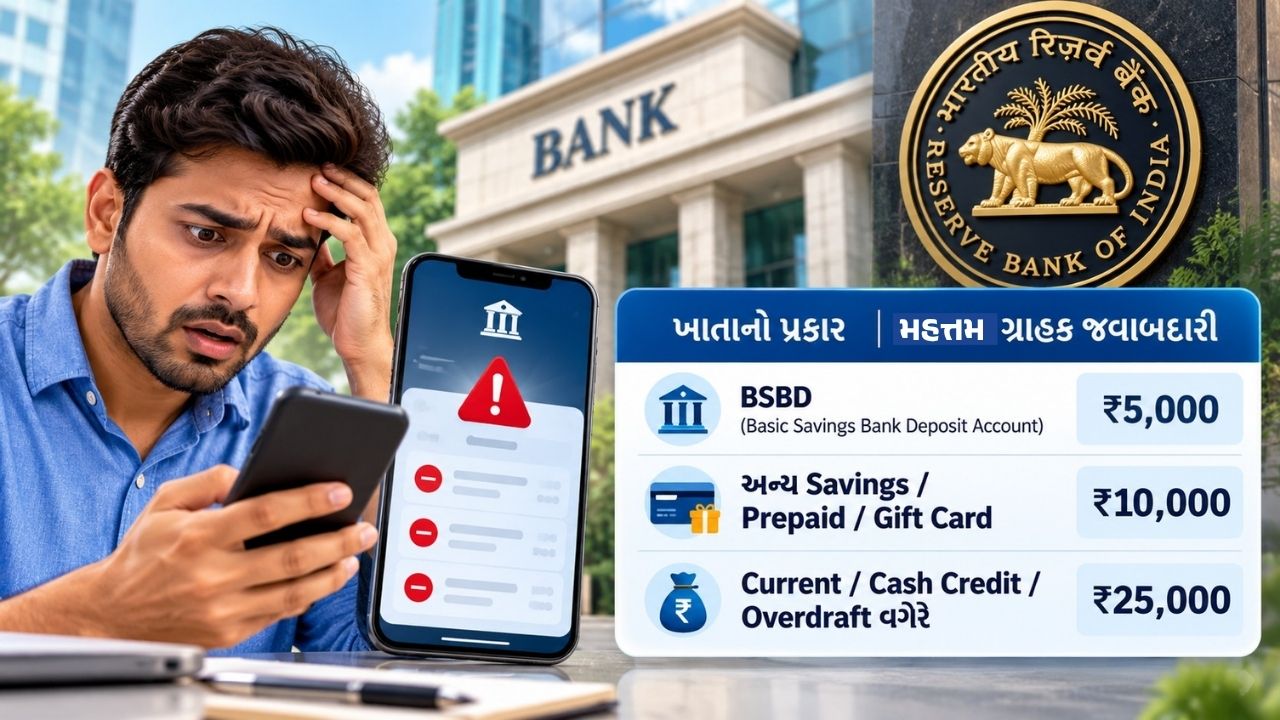
જો થર્ડ-પાર્ટી બ્રિચના કિસ્સામાં ગ્રાહક 4થી 7 કાર્યકારી દિવસમાં બેન્કને જાણ કરે, તો જવાબદારી સંપૂર્ણ રકમ જેટલી હોતી નથી. ગ્રાહકની જવાબદારી ટ્રાન્ઝેક્શનની રકમ અથવા RBI દ્વારા નક્કી કરાયેલી મહત્તમ મર્યાદા—બંનેમાંથી જે ઓછી હોય તેટલી રહે છે.
સામાન્ય રીતે લાગુ થતી મર્યાદા આ પ્રમાણે છે:-
OTP, PIN કે પાસવર્ડ શેર કર્યો હોય તો શું?
જો ગ્રાહકે પોતાની બેદરકારીથી OTP, PIN, પાસવર્ડ અથવા અન્ય પેમેન્ટ ક્રેડેન્શિયલ્સ કોઈ વ્યક્તિ સાથે શેર કર્યા હોય અને તેના કારણે ફ્રોડ થયો હોય, તો બેન્કને જાણ કરે ત્યાં સુધીનું નુકસાન ગ્રાહકે સહન કરવું પડી શકે છે. પરંતુ બેન્કને અનધિકૃત ટ્રાન્ઝેક્શનની જાણ કર્યા પછી થતું વધારાનું નુકસાન બેન્કની જવાબદારી બને છે. એટલે OTP કે PIN શેર થયો હોય તો પણ ફરિયાદ કરવામાં મોડું ન કરવું સૌથી મહત્વનું છે.
બેન્ક કેટલા સમયમાં પૈસા પાછા આપશે?
RBIના નિયમો મુજબ, શૂન્ય અથવા મર્યાદિત ગ્રાહક જવાબદારી લાગુ પડતા કેસમાં બેન્કે ગ્રાહકની ફરિયાદ મળ્યા બાદ 10 કાર્યકારી દિવસની અંદર અનધિકૃત ટ્રાન્ઝેક્શનની રકમનું પ્રોવિઝનલ એટલે કે શેડો રિવર્સલ/ક્રેડિટ કરવું પડે છે. આ માટે બેન્કે ઈન્શ્યોરન્સ ક્લેમના સેટલમેન્ટની રાહ જોવી નહીં પડે. આ ઉપરાંત બેન્કે ફરિયાદની તપાસ કરીને ગ્રાહકની જવાબદારી નક્કી કરવાની પ્રક્રિયા મહત્તમ 90 દિવસમાં પૂર્ણ કરવી પડે છે. જો 90 દિવસમાં ફરિયાદનો નિકાલ અથવા જવાબદારી નક્કી ન થઈ શકે, તો RBIના નિયમો મુજબ ગ્રાહકને નિર્ધારિત વળતર આપવાનું રહે છે. બેન્ક એકાઉન્ટ અથવા ડેબિટ કાર્ડના કેસમાં ગ્રાહકને વ્યાજનું નુકસાન ન થાય તે પણ બેન્કે સુનિશ્ચિત કરવાનું છે.
બેન્ક ફરિયાદ ન સાંભળે તો RBIમાં ક્યાં ફરિયાદ કરવી?
સૌપ્રથમ સંબંધિત બેન્ક અથવા રેગ્યુલેટેડ એન્ટિટી પાસે ફરિયાદ કરવી જરૂરી છે. જો બેન્ક તરફથી 30 દિવસમાં જવાબ ન મળે, અથવા મળેલો જવાબ સંતોષકારક ન હોય, તો RBIના Integrated Ombudsman Scheme, 2026 હેઠળ ફરિયાદ કરી શકાય છે. RBIનું વર્તમાન Ombudsman framework 1 જુલાઈ 2026થી લાગુ છે અને ફરિયાદ Complaint Management System (CMS) મારફતે કરી શકાય છે. RBIની સત્તાવાર માહિતી મુજબ CMS પર ફરિયાદ ઓનલાઈન કરી શકાય છે. RBIનો કસ્ટમર કોન્ટેક્ટ સેન્ટર 14448 પણ ફરિયાદ પ્રક્રિયા અંગે માર્ગદર્શન આપે છે.
એક વાત હંમેશા યાદ રાખો
બેન્ક ખાતામાંથી અજાણ્યા ટ્રાન્ઝેક્શનની જાણ થાય ત્યારે ‘પછી જોઈશું’ કહીને રાહ ન જુઓ. તરત બેન્કને જાણ કરો, ફરિયાદ નંબર મેળવો અને ટ્રાન્ઝેક્શનના તમામ પુરાવા સાચવો. RBIના નિયમો ખાસ કરીને અનધિકૃત ઇલેક્ટ્રોનિક બેન્કિંગ ટ્રાન્ઝેક્શન માટે છે. દરેક પ્રકારની બેન્કિંગ છેતરપિંડીમાં આપમેળે સંપૂર્ણ રિફંડની ગેરંટી નથી. ગ્રાહકની બેદરકારી, ફ્રોડની રીત અને બેન્કને જાણ કરવાનો સમય જેવા પરિબળો જવાબદારી નક્કી કરવામાં મહત્વ ધરાવે છે.
આ પણ વાંચો : પેટ્રોલને રાહત, ડીઝલને ઝટકો! સરકારે નિકાસ ડ્યૂટીમાં કર્યો મોટો ફેરફાર
આ પણ જુઓ:
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Tags :RBI Bank Fraud RulesUnauthorized Bank TransactionBank Fraud RefundCustomer Liability RBIRBI OmbudsmanPersonal Finance
Share Link



Also Read
દર મહિને ગેરંટીડ પેન્શન જેવી આવક: પોસ્ટ ઓફિસની આ સ્કીમમાં મળશે ₹3.33 લાખ વ્યાજ
SBI 444 Days Special FD: દિવાળીએ ગેરંટીડ રિટર્ન! ₹1000થી શરૂ કરો રોકાણ, જાણો નિયમો
ધનતેરસ પર સ્માર્ટ રોકાણ: માત્ર ₹500ની SIPમાં મેળવો સોનું, શેર અને ડેટનો ફાયદો
Gold ETF Investment : Gold ETFનો ક્રેઝ ઘટ્યો! એક મહિનામાં રોકાણ રૂ.1,150 કરોડ ઘટ્યું
ચાલુ વર્ષે ઘટતા બજાર વચ્ચે પણ સ્મોલ કેપ ફંડ્સનું 17.82 ટકા જેટલું ઊંચું વળતર
ભારતમાં વર્ષે 50 લાખથી વધુ આવક દર્શાવનારા કરદાતાઓનું પ્રમાણ ત્રણ વર્ષમાં બમણું
TRAI New Rules: હવે ટેલિકોમ ફરિયાદ માટે 24x7 મળશે મદદ, 15 દિવસમાં જ લાવવું પડશે નિરાકરણ
ધનતેરસનો ‘ગોલ્ડન’ જુગાર: ₹50 હજારના સિક્કાએ 5 વર્ષમાં સર્જ્યો ચમત્કાર!