

લક્ઝરી તરફ વળ્યું ભારતનું કાર માર્કેટ! 7 વર્ષમાં કાર લોન 49% વધી
ભારતમાં મોંઘી અને વધુ ફીચર્સ ધરાવતી કાર ખરીદવાનું ચલણ વધતાં ઓટો લોનની સરેરાશ રકમમાં મોટો વધારો નોંધાયો છે. ટ્રાન્સયુનિયન CIBILના રિપોર્ટ મુજબ, 2019થી 2026 દરમિયાન સરેરાશ પેસેન્જર કાર લોન 49% વધીને ₹8.2 લાખ થઈ છે. પ્રીમિયમ કાર માટે લોન લેનારા 51% ગ્રાહકો અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાંથી છે, જ્યારે ટૂ-વ્હીલર લોન માર્કેટમાં પણ નોંધપાત્ર વૃદ્ધિ થઈ છે.
desk@kuberanowPublished On : 14 Oct 2026
ભારતમાં કાર ખરીદવાની રીત ઝડપથી બદલાઈ રહી છે. ગ્રાહકો હવે માત્ર બજેટ કારને બદલે SUV, વધુ ફીચર્સ અને પ્રીમિયમ મોડલ તરફ વળી રહ્યા છે. આ બદલાતી પસંદગી સાથે વાહનોની વધતી કિંમતોને કારણે ઓટો લોનની રકમ અને ચુકવણીનો સમયગાળો બંને વધી રહ્યા છે. ટ્રાન્સયુનિયન CIBILના 'Shifting Gears 2026 – Credit Drives Today's Mobility' રિપોર્ટ મુજબ, 2019ના પ્રથમ અર્ધવાર્ષિક ગાળાથી 2026ના પ્રથમ અર્ધવાર્ષિક ગાળા દરમિયાન પેસેન્જર કાર માટે સરેરાશ લોનની રકમમાં 49%નો વધારો થયો છે. ખાસ વાત એ છે કે પ્રીમિયમ કારની માંગ હવે માત્ર મોટા શહેરો સુધી મર્યાદિત રહી નથી, પરંતુ અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાં પણ વધી રહી છે.
7 વર્ષમાં સરેરાશ કાર લોન 49% વધી
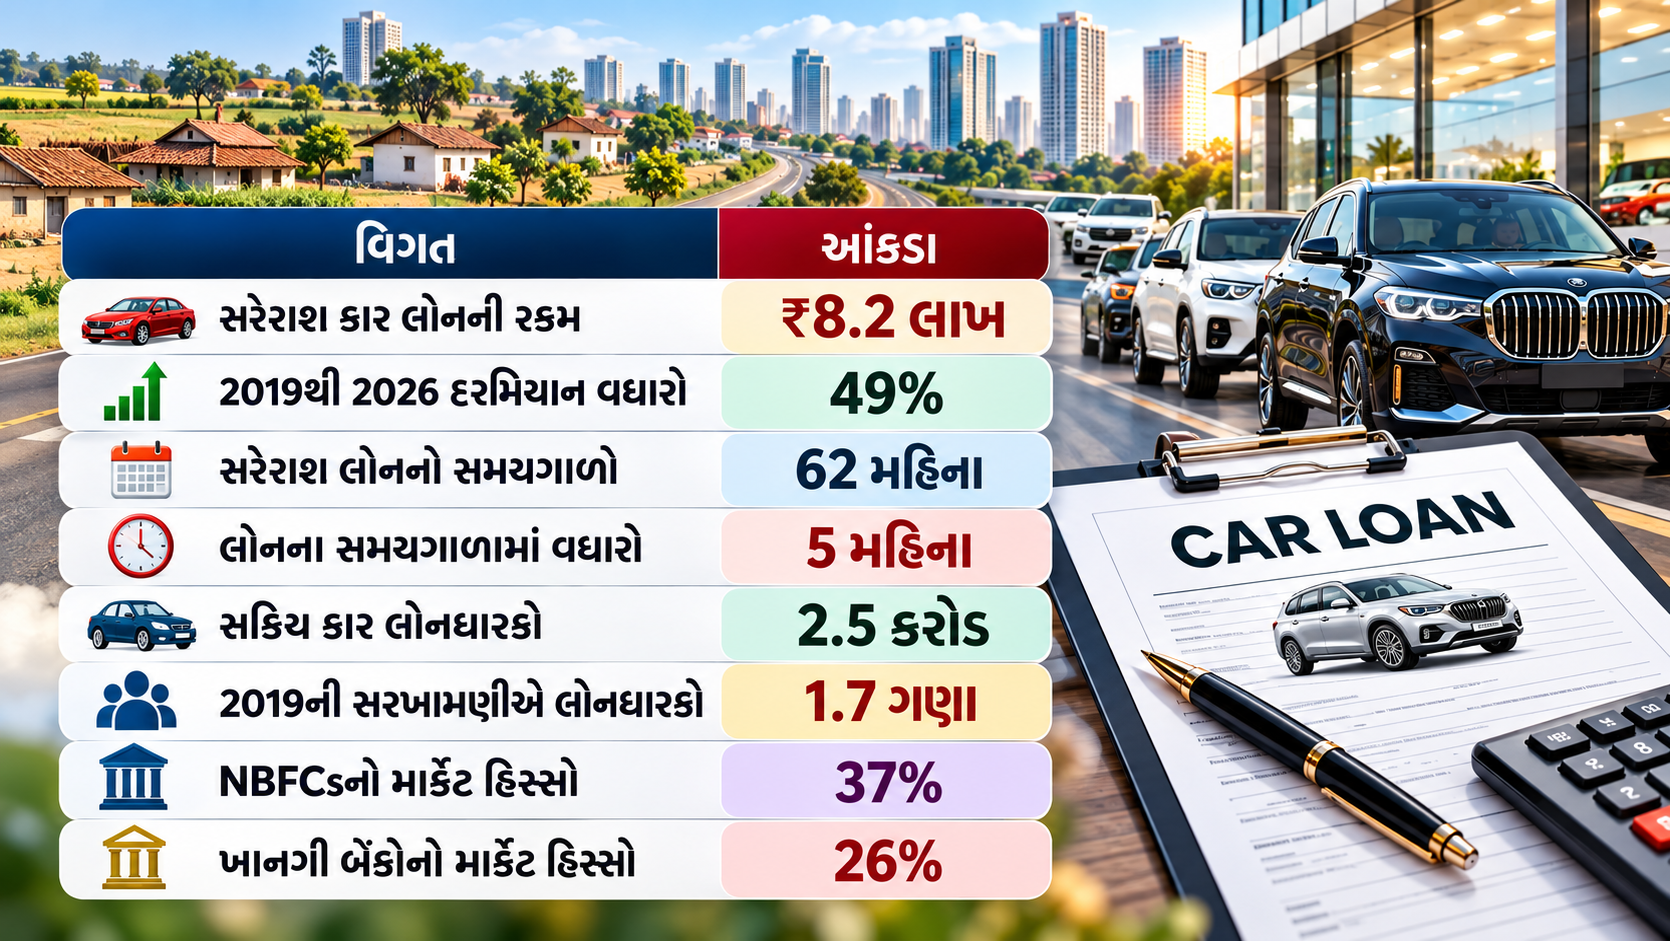
ટ્રાન્સયુનિયન CIBILના રિપોર્ટ મુજબ, ભારતમાં પેસેન્જર વ્હિકલ લોનની સરેરાશ રકમમાં નોંધપાત્ર વધારો નોંધાયો છે. વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં સરેરાશ પેસેન્જર કાર લોન ₹8.2 લાખ સુધી પહોંચી હતી. આ રકમ વર્ષ 2019ના પ્રથમ અર્ધવાર્ષિક ગાળાની સરખામણીએ 49% વધારે છે. રિપોર્ટમાં જણાવ્યા મુજબ, કારની વધતી કિંમતો અને ગ્રાહકોમાં વધુ સુવિધાઓ ધરાવતી કાર ખરીદવાની ઇચ્છા આ પરિવર્તન પાછળના મુખ્ય પરિબળો છે. ખાસ કરીને SUV અને પ્રીમિયમ ફીચર્સ ધરાવતી કારની પસંદગી વધતાં ગ્રાહકોને વધુ રકમની લોનની જરૂર પડી રહી છે.
કાર લોનનો સમયગાળો વધીને 62 મહિના થયો
કાર લોનની રકમ વધવાની સાથે તેની ચુકવણીનો સમયગાળો પણ લાંબો થયો છે. રિપોર્ટ મુજબ, વર્ષ 2019થી 2026 દરમિયાન કાર લોનનો સરેરાશ સમયગાળો પાંચ મહિના વધ્યો છે. વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં આ સમયગાળો 62 મહિના એટલે કે લગભગ 5 વર્ષ અને 2 મહિના થયો છે. વધુ કિંમત ધરાવતી કાર ખરીદવા માટે ગ્રાહકો મોટી લોનની સાથે લાંબા સમયગાળાના ધિરાણનો ઉપયોગ કરી રહ્યા હોવાનું રિપોર્ટમાં દર્શાવવામાં આવ્યું છે. આ બદલાવ પેસેન્જર વ્હિકલ ફાઇનાન્સિંગમાં પ્રીમિયમ કારની વધતી ભૂમિકાને દર્શાવે છે.
કાર લોનના મુખ્ય આંકડા
પ્રીમિયમ કારની ખરીદીમાં ગામડાં અને નાના શહેરો આગળ
ભારતમાં પ્રીમિયમ કાર ખરીદવાનું ચલણ હવે માત્ર મેટ્રો શહેરો સુધી મર્યાદિત નથી. ટ્રાન્સયુનિયન CIBILના રિપોર્ટ મુજબ, વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં ઊંચી કિંમત ધરાવતી કાર માટે લોન લેનારા 51% ગ્રાહકો અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાંથી હતા. વર્ષ 2019ની સરખામણીએ આ હિસ્સામાં 6 પર્સન્ટેજ પોઇન્ટનો વધારો નોંધાયો છે. આ આંકડા દર્શાવે છે કે નાના શહેરો અને ગ્રામીણ વિસ્તારોમાં પણ ગ્રાહકો વધુ કિંમત ધરાવતી કાર ખરીદવા માટે ધિરાણનો ઉપયોગ કરી રહ્યા છે. રિપોર્ટમાં ઊંચી કિંમત ધરાવતી કારમાં અપગ્રેડની ગણતરી એવી સ્થિતિમાં કરવામાં આવી છે, જ્યારે નવી મંજૂર થયેલી કાર લોનની રકમ અગાઉની કાર લોન કરતાં ઓછામાં ઓછી 10% વધારે હોય.
ટૂ-વ્હીલરમાંથી કાર ખરીદનારા ગ્રામીણ ગ્રાહકો વધ્યા
ભારતમાં ટૂ-વ્હીલરમાંથી કાર તરફ અપગ્રેડ થતા ગ્રાહકોની સંખ્યામાં પણ વૃદ્ધિ નોંધાઈ છે. રિપોર્ટ મુજબ, વર્ષ 2019થી ટૂ-વ્હીલરમાંથી કાર તરફ જતા ગ્રામીણ લોનધારકોની સંખ્યા 15%ના વાર્ષિક ચક્રવૃદ્ધિ વૃદ્ધિ દર (CAGR)થી વધી છે. તેની સરખામણીએ કુલ ઓટો લોનમાં આ વૃદ્ધિદર 8% રહ્યો છે. એટલે કે ટૂ-વ્હીલરમાંથી કાર તરફ અપગ્રેડ થતા ગ્રામીણ ગ્રાહકોનો વૃદ્ધિદર કુલ ઓટો લોનના વૃદ્ધિદર કરતાં નોંધપાત્ર વધારે છે. આ બદલાવ ગ્રામ્ય ભારતમાં કારની માલિકી પ્રત્યે વધતી આકાંક્ષાને દર્શાવે છે.
ટૂ-વ્હીલર લોન માર્કેટ ₹1.76 લાખ કરોડ સુધી પહોંચ્યું
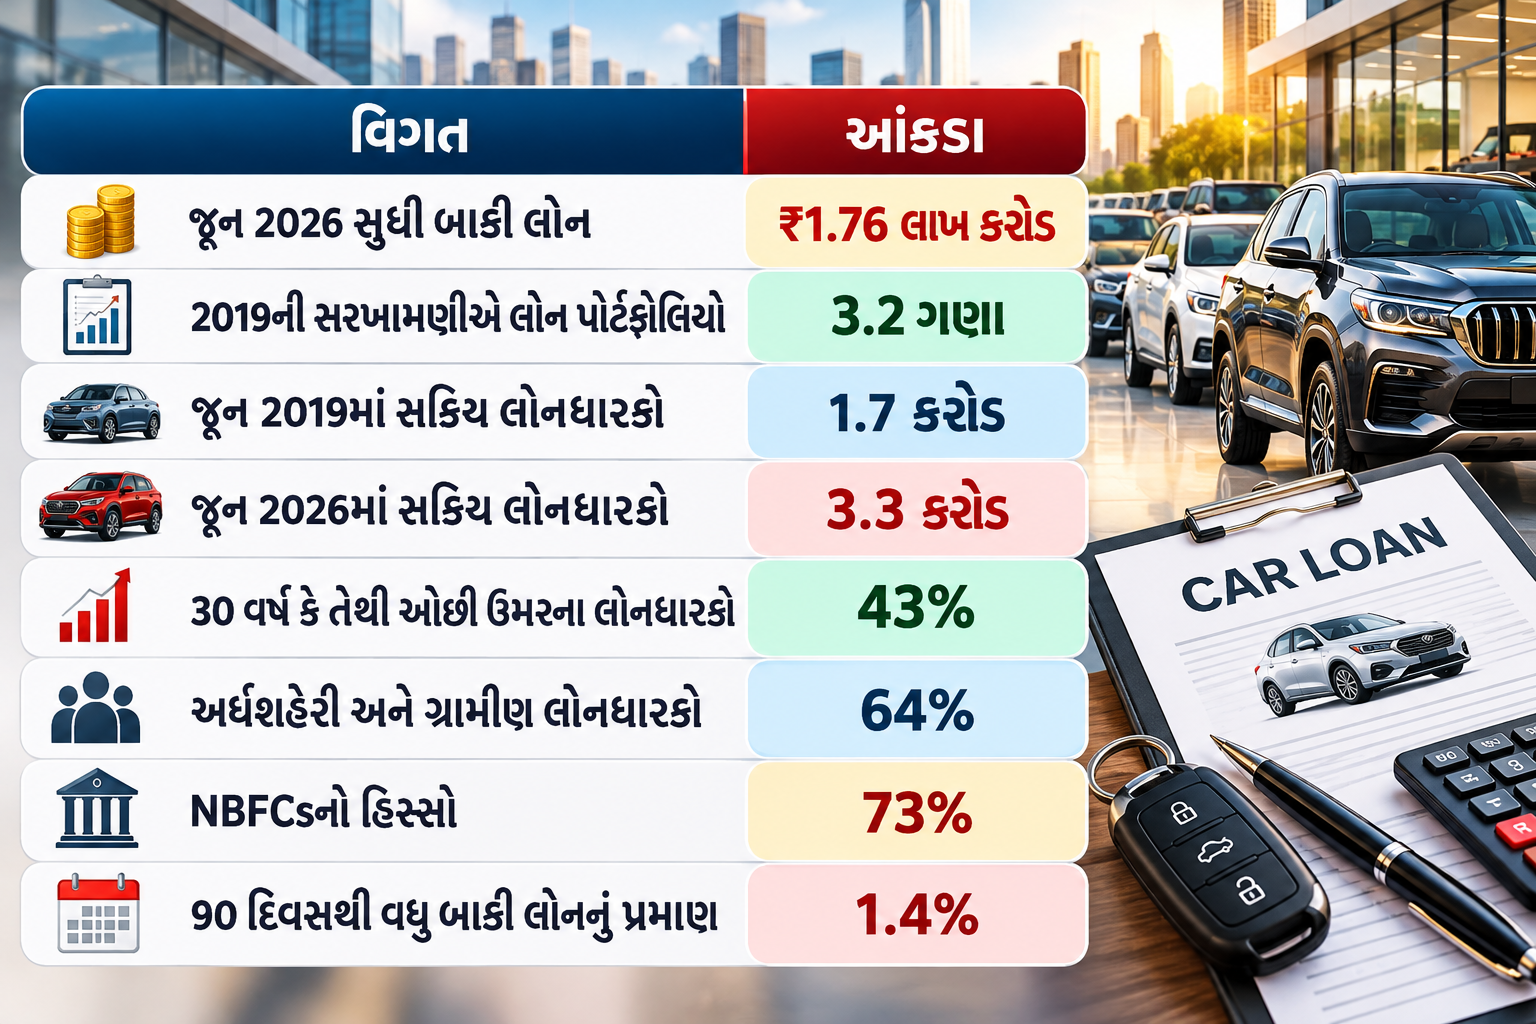
માત્ર કાર લોન જ નહીં, પરંતુ ટૂ-વ્હીલર લોન માર્કેટમાં પણ મોટો વિસ્તાર થયો છે. ટ્રાન્સયુનિયન CIBILના જણાવ્યા મુજબ, જૂન 2026 સુધી ટૂ-વ્હીલર લોનનું કુલ બાકી ધિરાણ ₹1.76 લાખ કરોડ સુધી પહોંચી ગયું હતું. આ રકમ જૂન 2019ની સરખામણીએ 3.2 ગણી છે. આ સમયગાળા દરમિયાન સક્રિય ટૂ-વ્હીલર લોનધારકોની સંખ્યા 1.7 કરોડથી વધીને 3.3 કરોડ થઈ છે. આ આંકડા દર્શાવે છે કે ટૂ-વ્હીલર ખરીદી માટે ઔપચારિક ધિરાણનો ઉપયોગ નોંધપાત્ર રીતે વધ્યો છે.
ટૂ-વ્હીલર લોનના મુખ્ય આંકડા
ટૂ-વ્હીલર લોન હવે માત્ર પહેલી લોન રહી નથી
અગાઉ ટૂ-વ્હીલર લોનને ગ્રાહકોની પ્રથમ ક્રેડિટ પ્રોડક્ટ તરીકે જોવામાં આવતી હતી. જોકે, ટ્રાન્સયુનિયન CIBILના રિપોર્ટ મુજબ, આ સ્થિતિમાં ફેરફાર થઈ રહ્યો છે. વર્ષ 2025-26ના પ્રથમ અર્ધવાર્ષિક ગાળામાં ટૂ-વ્હીલર લોન લેનારા ગ્રાહકોમાં પ્રથમ વખત લોન લેનારાઓનો હિસ્સો 39% રહ્યો હતો. આ હિસ્સો વર્ષ 2019ની સરખામણીએ 19 પર્સન્ટેજ પોઇન્ટ ઓછો છે. બીજી તરફ, બે વર્ષથી વધુ જૂની ક્રેડિટ હિસ્ટ્રી ધરાવતા ટૂ-વ્હીલર લોનધારકોનો હિસ્સો 2019ના 27%થી વધીને 2026માં 43% થયો છે. આ પરિવર્તન દર્શાવે છે કે ટૂ-વ્હીલર લોન હવે અગાઉથી ધિરાણનો અનુભવ ધરાવતા ગ્રાહકોમાં પણ વધુ સામાન્ય બની રહી છે.
યુવાનો અને ગ્રામીણ ગ્રાહકોનો ટૂ-વ્હીલર લોનમાં મોટો હિસ્સો
ટૂ-વ્હીલર ધિરાણમાં યુવા ગ્રાહકોની ભાગીદારી નોંધપાત્ર છે. રિપોર્ટ મુજબ, વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં ટૂ-વ્હીલર લોનધારકોમાંથી 43% ગ્રાહકોની ઉંમર 30 વર્ષ કે તેનાથી ઓછી હતી. આ ઉપરાંત 64% લોનધારકો અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાંથી હતા. આ આંકડા દર્શાવે છે કે યુવા અને મેટ્રો સિવાયના વિસ્તારોના ગ્રાહકો માટે ટૂ-વ્હીલર લોન મહત્વપૂર્ણ ધિરાણ પ્રોડક્ટ બની રહી છે.
ટૂ-વ્હીલર લોન બાદ અન્ય ક્રેડિટ પ્રોડક્ટ્સનો ઉપયોગ વધ્યો
ટ્રાન્સયુનિયન CIBILના રિપોર્ટમાં ટૂ-વ્હીલર લોનધારકોના અન્ય ધિરાણ ઉત્પાદનો સાથેના સંબંધનો પણ અભ્યાસ કરવામાં આવ્યો છે. વર્ષ 2026ના પ્રથમ અર્ધવાર્ષિક ગાળામાં 32% ટૂ-વ્હીલર લોનધારકો પાસે પર્સનલ લોન, કન્ઝ્યુમર ડ્યુરેબલ લોન અથવા ક્રેડિટ કાર્ડ જેવા અન્ય ધિરાણ ઉત્પાદનો પણ હતા. વર્ષ 2019માં આ પ્રમાણ 22% હતું. આ ઉપરાંત વર્ષ 2022ના બીજા અર્ધવાર્ષિક ગાળામાં ટૂ-વ્હીલર લોન લેનારા ગ્રાહકોમાંથી 68%એ આગામી ત્રણ વર્ષમાં અન્ય કોઈ ક્રેડિટ પ્રોડક્ટ લીધી હતી. પ્રથમ વખત ટૂ-વ્હીલર લોન લેનારા અને બે વર્ષથી ઓછી જૂની ક્રેડિટ હિસ્ટ્રી ધરાવતા ગ્રાહકોમાં આ પ્રમાણ 84% હતું. રિપોર્ટ મુજબ, આવા ગ્રાહકોના ક્રેડિટ સંબંધો સમય જતાં પર્સનલ લોન અને ક્રેડિટ કાર્ડથી લઈને ઓટો તથા હોમ લોન સુધી વિસ્તરી શકે છે.
NBFCsનો ઓટો લોન માર્કેટમાં દબદબો
ભારતમાં વાહન ધિરાણમાં નોન-બેંકિંગ ફાઇનાન્શિયલ કંપનીઓ (NBFCs)ની ભૂમિકા મહત્વપૂર્ણ બની રહી છે. ટ્રાન્સયુનિયન CIBILના રિપોર્ટ મુજબ, ટૂ-વ્હીલર લોનમાં NBFCsનો હિસ્સો 73% છે. પેસેન્જર વ્હિકલ લોનમાં NBFCsનો હિસ્સો 37% છે, જ્યારે ખાનગી બેંકોનો હિસ્સો 26% નોંધાયો છે.વર્ષ 2019થી 2026 દરમિયાન પેસેન્જર વ્હિકલ લોનમાં NBFCsની ભાગીદારીમાં 4 પર્સન્ટેજ પોઇન્ટનો વધારો થયો છે. આથી કાર અને ટૂ-વ્હીલર બંને પ્રકારના ધિરાણમાં NBFCs મહત્વપૂર્ણ સ્થાન ધરાવે છે.
ઓટો લોનની ગુણવત્તામાં પણ સુધારો
ઓટો લોન માર્કેટના વિસ્તરણની સાથે લોન પોર્ટફોલિયોની ગુણવત્તામાં પણ સુધારો નોંધાયો છે. રિપોર્ટ મુજબ, ટૂ-વ્હીલર લોનમાં 90 દિવસથી વધુ સમયથી બાકી રહેલી લોનનું પ્રમાણ જૂન 2019ના 2.7%થી ઘટીને જૂન 2026માં 1.4% થયું છે. આ પ્રમાણ રિપોર્ટ મુજબ તેના સૌથી નીચા સ્તરે પહોંચ્યું છે. પેસેન્જર વ્હિકલ લોનમાં પણ 90 દિવસથી વધુ સમયથી બાકી લોનનું પ્રમાણ 95 બેસિસ પોઇન્ટ ઘટીને 0.5% થયું છે. આ આંકડા દર્શાવે છે કે અભ્યાસના સમયગાળા દરમિયાન બંને વાહન લોન કેટેગરીમાં લાંબા સમયથી બાકી રહેલી લોનના પ્રમાણમાં ઘટાડો થયો છે.
કાર ખરીદવાની રીતમાં Gen Z અને Millennialsની ભૂમિકા
ભારતમાં કાર ખરીદનારા ગ્રાહકોની પ્રોફાઇલમાં પણ ફેરફાર જોવા મળી રહ્યો છે. રિપોર્ટ મુજબ, પ્રથમ વખત કાર ખરીદનારા અને ટૂ-વ્હીલરમાંથી કાર તરફ અપગ્રેડ થતા ગ્રાહકોમાં Gen Z તથા યુવા Millennialsની ભાગીદારી નોંધપાત્ર છે. જ્યારે ફરી કાર ખરીદનારા અને વધુ કિંમત ધરાવતી કારમાં અપગ્રેડ થતા ગ્રાહકોમાં મધ્યવયના તથા વધુ વય ધરાવતા Millennialsની હાજરી વધારે જોવા મળે છે. રિપોર્ટમાં Gen Z તરીકે 1997થી 2021 દરમિયાન જન્મેલા અને Millennials તરીકે 1981થી 1996 દરમિયાન જન્મેલા ગ્રાહકોને ગણવામાં આવ્યા છે. આ બદલાવ દર્શાવે છે કે કાર ખરીદવાની રીત ગ્રાહકોની ઉંમર, અગાઉના વાહનની માલિકી અને ક્રેડિટ પ્રોફાઇલ પ્રમાણે અલગ-અલગ છે.
TransUnion CIBILના CEOએ શું કહ્યું?
ટ્રાન્સયુનિયન CIBILના મેનેજિંગ ડિરેક્ટર અને CEO ભાવેશ જૈને જણાવ્યું હતું કે ટૂ-વ્હીલર યુવા ભારતના અભ્યાસ, રોજગાર અને આવક સાથે ગાઢ રીતે જોડાયેલું છે. તેમના જણાવ્યા મુજબ, કોલેજના વિદ્યાર્થીઓ, યુવા કર્મચારીઓ, ગિગ ઇકોનોમીમાં કામ કરતા લોકો અને પોતાનો વ્યવસાય શરૂ કરનારા ગ્રાહકો માટે વ્યક્તિગત વાહન પરિવહનની મહત્વપૂર્ણ સુવિધા છે. તેમણે જણાવ્યું કે ટૂ-વ્હીલર લોન લેનારા ગ્રાહકોની પ્રોફાઇલ બદલાઈ રહી છે અને હવે વધુ ગ્રાહકો અગાઉથી સ્થાપિત ક્રેડિટ હિસ્ટ્રી સાથે આ માર્કેટમાં પ્રવેશી રહ્યા છે. કાર લોન અંગે ભાવેશ જૈને જણાવ્યું કે ગ્રાહકો વધુ કિંમત અને વધુ ફીચર્સ ધરાવતી કાર તરફ વળી રહ્યા છે. તેમના મતે, મોટી લોન અને લાંબા ચુકવણી સમયગાળાની ઉપલબ્ધતા આવી કારની ખરીદીને સરળ બનાવી રહી છે. તેમણે વધુમાં જણાવ્યું કે પ્રીમિયમ કારની ખરીદી હવે મોટા શહેરોની બહાર પણ વધી રહી છે અને અલગ-અલગ ગ્રાહકોની ક્રેડિટ પ્રોફાઇલ સમજવાથી જવાબદારીપૂર્વક ધિરાણના નિર્ણયો લેવામાં મદદ મળી શકે છે.
ભારતમાં ઓટો ફાઇનાન્સ માર્કેટની દિશા બદલાઈ રહી છે
ટ્રાન્સયુનિયન CIBILના 'Shifting Gears 2026' રિપોર્ટ મુજબ, ભારતીય પર્સનલ મોબિલિટી ધિરાણ બજારમાં બે મહત્વપૂર્ણ પરિવર્તનો જોવા મળી રહ્યા છે. એક તરફ ટૂ-વ્હીલર લોન માત્ર પ્રથમ વખત લોન લેનારા ગ્રાહકો સુધી મર્યાદિત ન રહીને અગાઉથી ક્રેડિટ હિસ્ટ્રી ધરાવતા ગ્રાહકોમાં પણ સામાન્ય બની રહી છે. બીજી તરફ કાર લોન માર્કેટમાં SUV, વધુ ફીચર્સ અને પ્રીમિયમ વાહનોની માંગને કારણે સરેરાશ લોનની રકમ તથા સમયગાળો વધી રહ્યા છે. ખાસ કરીને અર્ધશહેરી અને ગ્રામીણ વિસ્તારોમાં પ્રીમિયમ કાર માટે ધિરાણ લેનારા ગ્રાહકોની વધતી ભાગીદારી ભારતીય ઓટો માર્કેટમાં બદલાતી ખરીદીની પસંદગી દર્શાવે છે.
આમ, સરેરાશ કાર લોન ₹8.2 લાખ સુધી પહોંચવી, ટૂ-વ્હીલર લોન પોર્ટફોલિયો ₹1.76 લાખ કરોડ થવો અને વાહન ધિરાણમાં NBFCsની મોટી ભાગીદારી એ ભારતીય ઓટો ફાઇનાન્સ બજારમાં થઈ રહેલા વિસ્તરણના મહત્વપૂર્ણ આંકડા છે.
આ પણ વાંચો : Gen Zને આકર્ષવા Fastrack Perfumesની નવી સ્ટ્રેટેજી! મીઠાઈની સુગંધવાળા પરફ્યુમ લોન્ચ
આ પણ જુઓ:
Share Link


Also Read
Railway Bonus News: દિવાળી પહેલાં 11.4 લાખ રેલવે કર્મચારીઓને બખ્ખાં, 78 દિવસ માટે ₹2,009 કરોડનું બોનસ મંજૂર
Drishyam 3નો ₹500 કરોડનો બિઝનેસ: સિનેમાઘરોમાં સસ્પેન્સની સાથે કમાણી પણ વધી
13 કલાકમાં દિલ્હીથી પટના! Special Vande Bharatનું શેડ્યૂલ જાહેર
ભારતમાં સિનેમાથી ઘરના સોફા સુધી Popcornનો બિઝનેસ કેટલો
ભારતમાં ઇન્ટરનેટ વપરાશકારોની સંખ્યા જુનના અંતે 1.11 અબજ પર પહોંચી ગઈ

જાણો, ફિલ્મમેકિંગમાં પ્રોડક્શન હાઉસની ભૂમિકા અને તેનું જટિલ બિઝનેસ મોડેલ
દિવાળી પહેલાં વેપારીઓને રાહત: UPI પર MDRનો અમલ મોકૂફ