

Term Insurance ખરીદવાનો સાચો સમય કયો? 25, 30, 35 કે 40.. ?
Term Insurance જેટલી નાની ઉંમરે લેવામાં આવે, સામાન્ય રીતે પ્રીમિયમ ઓછું હોઈ શકે છે. ₹1 કરોડના 30 વર્ષના કવર માટે 25 વર્ષની ઉંમરે ₹8,064થી શરૂ થતું પ્રીમિયમ 40 વર્ષની ઉંમરે ₹21,792 સુધી પહોંચી શકે છે.ઉંમર ઉપરાંત સ્વાસ્થ્ય, મેડિકલ હિસ્ટ્રી, લાઇફસ્ટાઇલ, કવર અને પોલિસી અવધિ જેવા પરિબળો પણ પ્રીમિયમ નક્કી કરે છે.
desk@kuberanowPublished On : 2 Oct 2026
Term Insurance ખરીદવાની ઉંમર વધતી જાય તેમ સામાન્ય રીતે તેનું પ્રીમિયમ પણ વધી શકે છે. ₹1 કરોડના સમાન 30 વર્ષના કવરનું ઉદાહરણ લઈએ તો 25 વર્ષની ઉંમરે વાર્ષિક ₹8,064નું પ્રીમિયમ હોય છે, જ્યારે 40 વર્ષની ઉંમરે તે ₹21,792 સુધી પહોંચી શકે છે. એટલે પોલિસી કેટલી વહેલી લેવામાં આવે છે તે કુલ પ્રીમિયમ પર મોટો તફાવત પાડી શકે છે.
ઉંમર વધે તેમ પ્રીમિયમમાં કેટલો ફેરફાર?
આપવામાં આવેલા ઉદાહરણ મુજબ ₹1 કરોડના 30 વર્ષના Term Insurance કવર માટે ઉંમર પ્રમાણે વાર્ષિક પ્રીમિયમ આ પ્રમાણે છે:-
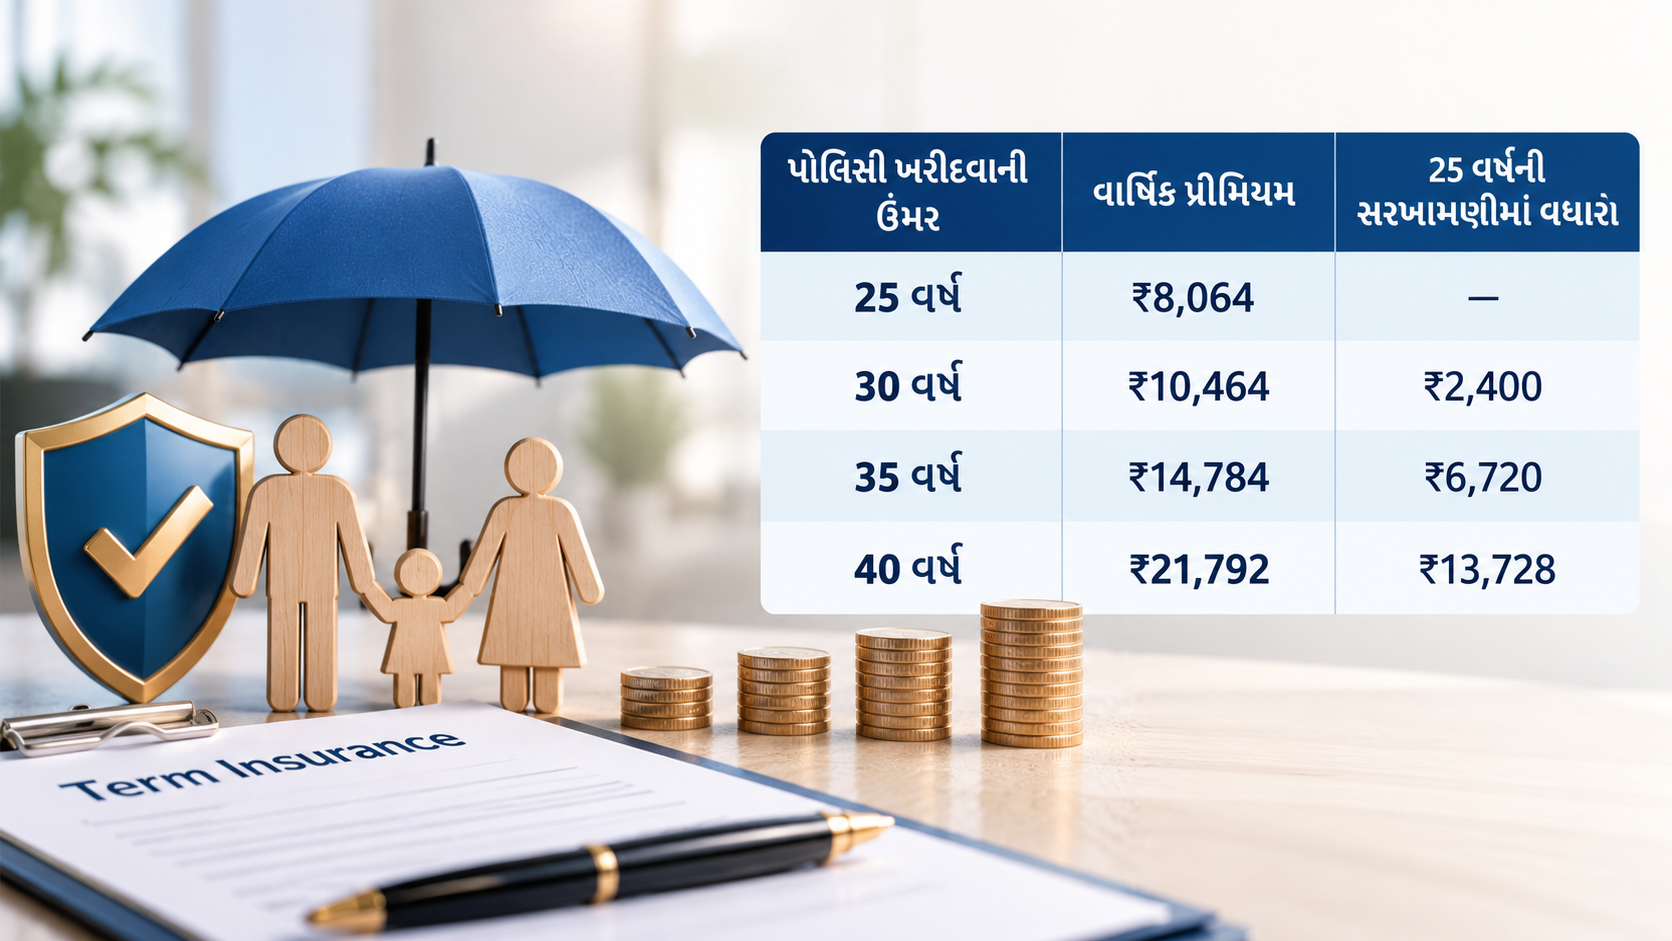
25 વર્ષની ઉંમરે ₹8,064ના પ્રીમિયમની સરખામણીમાં 30 વર્ષની ઉંમરે પ્રીમિયમ ₹2,400 વધારે છે. 35 વર્ષની ઉંમરે તે ₹6,720 અને 40 વર્ષની ઉંમરે ₹13,728 વધારે થાય છે. આ ગણતરી પ્રમાણે 40 વર્ષની ઉંમરે વાર્ષિક પ્રીમિયમ 25 વર્ષની ઉંમરના પ્રીમિયમ કરતાં આશરે 170.2% વધારે છે.
30 વર્ષમાં કુલ પ્રીમિયમ કેટલું થાય?
જો ઉપરના ઉદાહરણમાં દર્શાવેલા વાર્ષિક પ્રીમિયમને 30 વર્ષ સુધી સમાન માનીને ગણતરી કરવામાં આવે તો:
- 25 વર્ષ: ₹8,064 × 30 = ₹2,41,920
- 30 વર્ષ: ₹10,464 × 30 = ₹3,13,920
- 35 વર્ષ: ₹14,784 × 30 = ₹4,43,520
- 40 વર્ષ: ₹21,792 × 30 = ₹6,53,760
આ સરળ ગણતરી મુજબ 40 વર્ષની ઉંમરે પોલિસી લેતાં 30 વર્ષમાં 25 વર્ષની ઉંમરે પોલિસી લેવા કરતાં ₹4,11,840 વધુ પ્રીમિયમ ચૂકવવું પડે છે. જોકે આ માત્ર સમજાવવા માટેની ગણતરી છે. વાસ્તવિક પોલિસીમાં પ્રીમિયમ ચુકવણીની અવધિ, પોલિસીની શરતો અને અન્ય પરિબળોને કારણે રકમ અલગ હોઈ શકે છે.
માત્ર ઉંમરથી નક્કી થતું નથી Term Insuranceનું પ્રીમિયમ
Term Insuranceનું પ્રીમિયમ માત્ર ઉંમરના આધારે નક્કી થતું નથી. વીમા કંપનીઓ જોખમનું મૂલ્યાંકન કરતી વખતે મેડિકલ હિસ્ટ્રી, હાલની સ્વાસ્થ્ય સ્થિતિ, સ્મોકિંગ અને અન્ય લાઇફસ્ટાઇલ પરિબળો, વ્યવસાય, કવર રકમ અને પોલિસીની અવધિ જેવા મુદ્દાઓ પણ ધ્યાનમાં લઈ શકે છે. એટલે એક જ ઉંમરના બે લોકો માટે પણ પ્રીમિયમ અથવા પોલિસીની શરતો અલગ હોઈ શકે છે.
25 વર્ષની ઉંમરે Term Insurance લેવું જરૂરી છે?
માત્ર ઓછું પ્રીમિયમ મળે છે એટલે દરેક વ્યક્તિએ 20ની ઉંમરમાં જ ₹1 કરોડનું Term Insurance લેવું જરૂરી નથી. જો વ્યક્તિ સિંગલ હોય, તેના પર મોટું દેવું ન હોય અને તેના પર કોઈ આર્થિક રીતે નિર્ભર ન હોય, તો તેની Life Coverની જરૂરિયાત અલગ હોઈ શકે છે. બીજી તરફ Education Loan હોય, માતા-પિતાને આર્થિક મદદ કરવાની જવાબદારી હોય અથવા ભવિષ્યમાં Home Loan જેવી મોટી જવાબદારી લેવાની હોય તો Term Insuranceની જરૂરિયાત વહેલી ઊભી થઈ શકે છે.
પરિવારની જવાબદારી પ્રમાણે Cover નક્કી કરવું
Term Insuranceનો મુખ્ય હેતુ પરિવારને આર્થિક સુરક્ષા આપવાનો છે. સિંગલ વ્યક્તિ માટે Outstanding Loan અને માતા-પિતાને આપવામાં આવતી આર્થિક મદદ મહત્વની હોઈ શકે છે. લગ્ન અને બાળકો પછી ઘરના ખર્ચ, બાળકોના શિક્ષણ, ભવિષ્યના લક્ષ્યો અને Home Loan જેવી જવાબદારીઓ પણ જોડાઈ શકે છે. એક સામાન્ય રીત તરીકે વાર્ષિક આવકના આશરે 10થી 15 ગણા કવરથી શરૂઆત કરવાની વાત કરવામાં આવે છે, પરંતુ તેમાં લોન, ભવિષ્યના જરૂરી ખર્ચ અને હાલની બચતને પણ ધ્યાનમાં લેવી જરૂરી છે. તેથી Term Insurance લેવાનો નિર્ણય માત્ર “કઈ ઉંમરે પ્રીમિયમ સૌથી ઓછું છે?” તેના આધારે નહીં, પરંતુ આવક, આર્થિક જવાબદારીઓ, દેવું અને પરિવારની ભવિષ્યની જરૂરિયાતોને ધ્યાનમાં રાખીને કરવો જોઈએ.
આ પણ વાંચો : માર્કેટમાં ઉથલપાથલ વચ્ચે ડિવિડન્ડ યિલ્ડ સ્ટોક્સ કેમ બન્યા રોકાણકારોની પસંદ?
આ પણ જુઓ :
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read
BANK HOLIDAY: દશેરા પર 19 કે 20 ઓક્ટોબરે બેન્ક બંધ રહેશે? જાણો કયા દિવસે ક્યાં રહેશે રજા
જીવન વીમો એટલે શું? તમારે જાણવા જેવી તમામ માહિતી
RBI New Rules: બેંકને ભૂલ પડશે ભારે! ગ્રાહકને મળી શકે રોજના ₹5,000 સુધીનું વળતર
માત્ર રોકાણ નહીં, પરિવારની આર્થિક સુરક્ષા; પોલિસી લેતા પહેલાં આ બાબતો સમજો
જિયોબ્લોકમાં નવું ગોલ્ડ ઈટીએફ લાવવાની તૈયારી, રૂ. 500થી કરી શકાશે રોકાણ
શેરબજારમાં પહેલી વાર રોકાણ કરો છો? SEBIના 7 મફત મોડ્યુલથી મળશે સમજ
નોકરિયાતો માટે કામના સમાચાર! ₹25,000થી વધુ કમાણી પર EPS સભ્યપદનું શું થાય?